外国人在中国如何支付医疗费用:银行卡、保险及2026年新规
支付曾是在中国就医时最令人头疼的环节。如今情况正大幅改善:大型医院被要求接受国际银行卡,移动支付支持护照使用,外汇监管机构也在放宽保险直付。以下是完整攻略。
2026年支付格局:发生了哪些变化
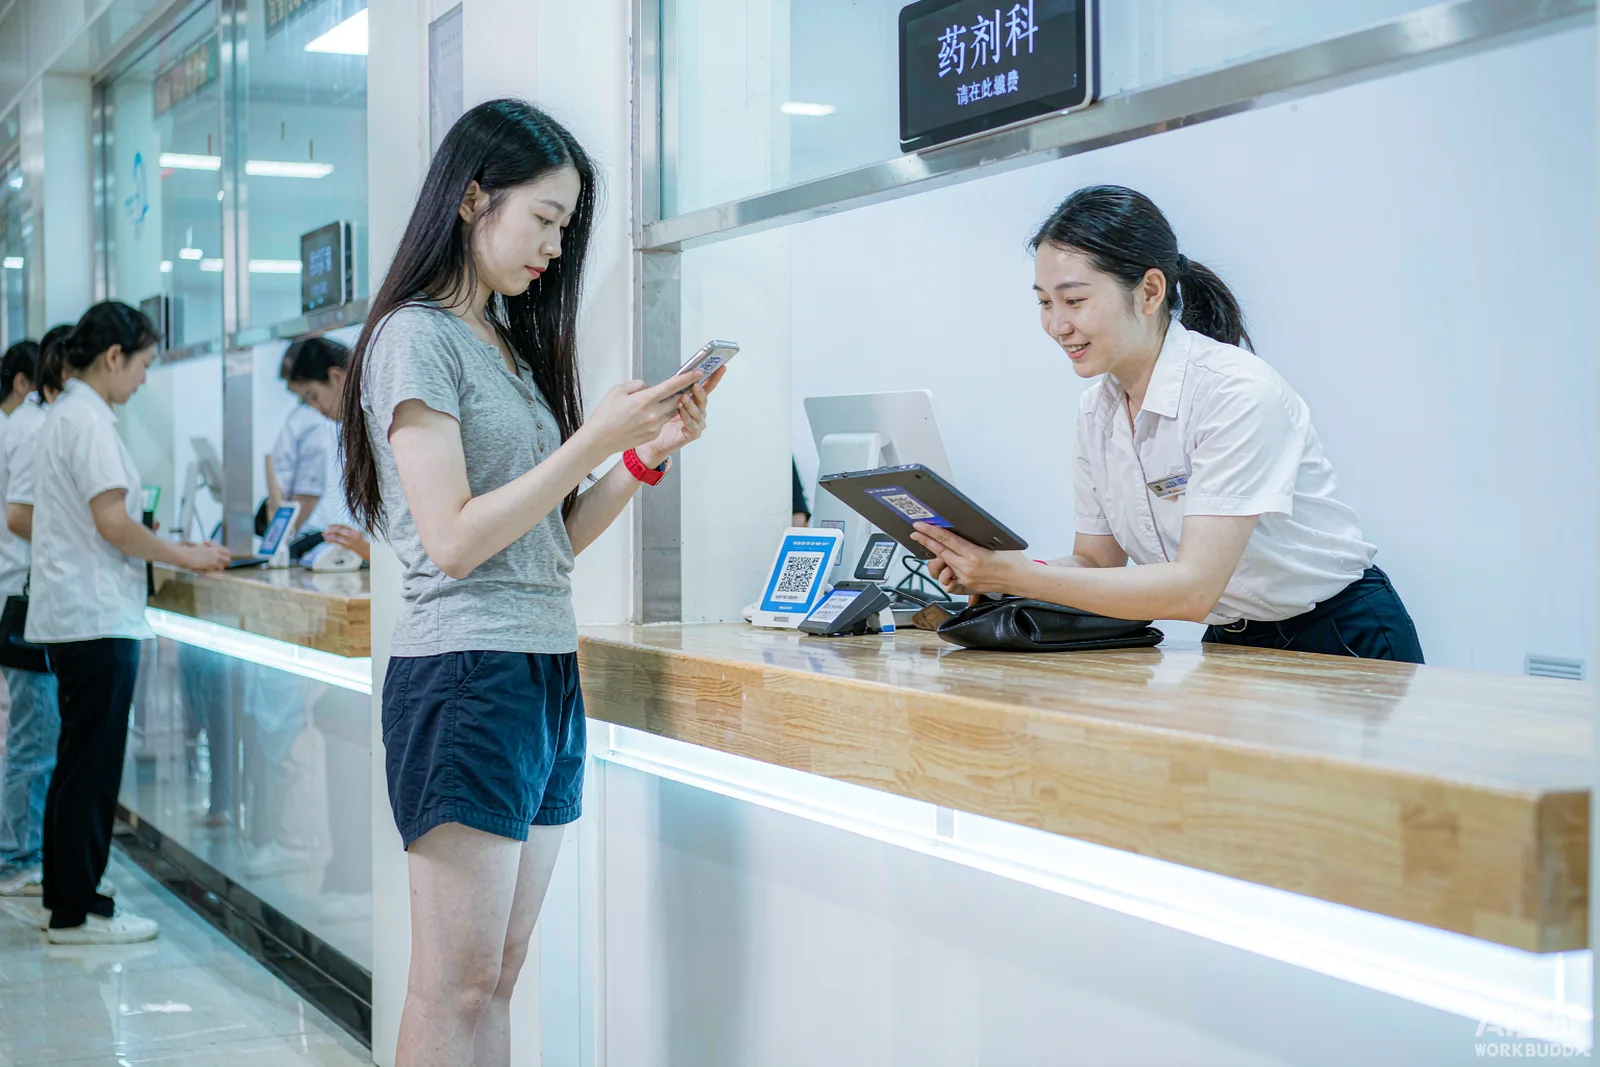
当前格局由三大转变构成。第一,国际银行卡受理:试点城市——成都、北京、上海、深圳、杭州、三亚——的大型医院已根据国家数字服务倡议改造支付系统,支持Visa/Mastercard,终结了“只收现金和中国App”的时代。第二,护照绑定移动支付:支付宝和微信支付均接受外国护照和国际银行卡,二维码支付已成为大多数医院收费窗口的主要交易方式。第三,监管放宽:外汇管理局2026年9月的发布会明确将优化跨境服务贸易支付——保险直付网络和小额高频场景——作为目标,医疗服务是显而易见的受益领域。
入院前搭建好你的支付体系
按顺序完成以下事项,最好在出发前办好:
- 用护照和国际银行卡开通支付宝或微信支付——十分钟搞定,挂号、药房缴费以及中间所有环节都能覆盖。完整操作指南见我们的移动支付指南。
- 至少携带两张不同卡组织的国际银行卡;保留少量现金备用(2,000–5,000元人民币),以应对仍只收现金的自助机。
- 确认你的保险在中国的直付网络——发邮件给你的保险公司,索取(a)计划治疗的福利确认函,以及(b)其直付网络内的中国医院名单。如果就诊医院在名单内,入院前申请一份担保函。
- 向医院国际部索取书面支付方式说明——收到费用预估时,一并确认银行卡、移动支付、银行转账缴纳押金等选项。
医院结算的实际流程
- 押金:住院需按预估费用缴纳押金,出院时按明细费用结算——多缴部分退回原支付方式。
- 门诊流程:挂号、就诊、检查、逐项缴费——每一步都会打印收据(发票)。每一张都要保留:保险公司、税务机关和大使馆都需要原件。
- 药房:处方在医院药房配药;缴费通过同一窗口或二维码流程完成。国产仿制药和生物类似药价格仅为进口药的零头——可询问是否有同等替代选项。
- 出院文件:国际部通常提供双语出院小结和费用明细清单——这些正是保险公司报销的依据。
保险:直付与报销
有两条路径。直付——医院直接向你的保险公司结算,你只需支付免赔额——适用于医院在你保险公司网络内且已提前办好担保函的情况;上海的国际诊所拥有最密集的直付网络。报销——你先全额支付,再凭收据和报告申请理赔——适用于任何地方,也是大多数医疗旅客的默认方式;凭原始发票加双语报告向大型国际保险公司理赔,处理通常顺畅可靠。
旅行保险只覆盖紧急情况——意外受伤没问题,对你计划中的膝关节手术毫无用处。如果治疗是计划内的且费用高昂,自费加报销配合一份可靠的国际保险是标准做法。
退款、税务及细则
中国的离境退税政策适用于零售商品,不适用于医疗服务——别指望用它报销医院账单。真正需要注意的是:银行卡组织的货币转换费(1–3%)、保险公司对人民币理赔的汇率政策,以及为大额押金保留银行转账记录(超过一定金额银行可能询问资金来源——你的缴费往来函件就是答案)。
一条实用原则高于一切:没有治疗方案,就不付款。在国际医疗路径中,书面明细估价是标准做法;凭口头报价缴纳押金是医疗旅行中最容易避免的错误。
相关攻略